很多人手里都有定期存单,习惯存一笔钱,到期就去银行柜台办理。不少人觉得,存单到期就是简单两件事:取钱或者转存。什么时候有空,什么时候跑一趟就行,早几天晚几天差别不大。
但不少储户去银行办理到期存单业务时,才发现踩了坑:利息少了一大截、稀里糊涂买了保险,或者提前准备的资料不全,白跑一趟。还有些人默认存单会自动转存,没留意转存规则,等到要用钱的时候,才发现不是自己想象的样子。
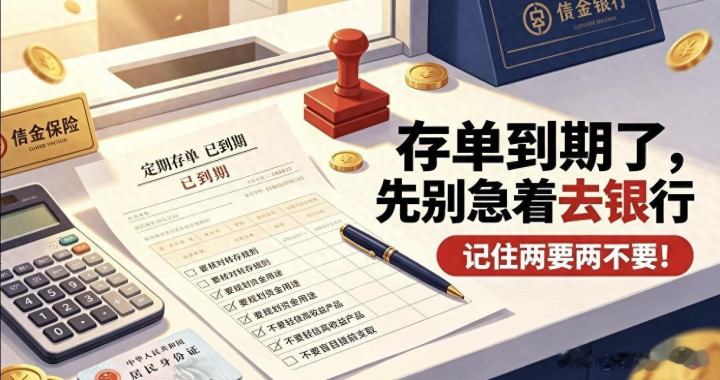
存单到期这件事,看着简单,里面藏着不少细节。去银行之前,先记住两要两不要,避免白白损失利息,也防止被误导办理不适合自己的产品。
一、两要:办理存单业务前,一定要做好这两件事
要先核对存单,分清自动转存还是不转存
很多储户存定期的时候,没有留意存单上的选项,这是最容易吃亏的地方。存单分为约定自动转存和不自动转存两种。
如果办理时勾选了自动转存,存单到期之后,银行会把本金加上到期利息合并,作为新本金,按照到期当天银行挂牌的同期限定期利率,自动再存一期。但这里有个关键点:自动转存的利率,不是当初存钱时的利率,是转存当日的银行挂牌利率。如果这段时间存款利率下调,自动转存的新利率就会比原来低。
如果当初没有勾选自动转存,存单到期之后,这笔钱不再按定期计息,全部转为活期存款。活期利率很低,一旦存单到期后放了几个月没有处理,中间这段时间只能拿活期利息,损失很明显。
举个例子:一张10万元3年期存单,到期利息有8000元。没有约定自动转存,到期之后放了半年才去银行办理,这半年就只能按活期计息,对比定期,利息差会很可观。
所以存单快到期前,第一件事,翻出纸质存单或者手机银行记录,确认两个信息:有没有开通自动转存;存单到期日。同时查一下当前银行最新的定期利率,对比看看自动转存的利率合不合适。如果新利率偏低,就不要等着系统自动转存,可以到期当天去银行重新挑选产品。
要提前想好资金用途,规划好这笔钱怎么安排
存单到期,本质上是一笔资金重新做安排。很多人到了银行柜台,被工作人员一问,临时才决定是取钱还是继续存。现场仓促做决定,很容易被各种推荐带偏。
在去银行之前,先问自己三个问题:这笔钱短期内会不会用到?打算继续存多久?能不能接受资金短期内不能支取?
情况一:短期内要用钱。比如半年内要用来装修、看病、交学费。那就不适合再存3年、5年的长期定期。万一中途提前支取,定期存款提前取出,一般按活期计息,利息损失巨大。这种情况可以选择短期定期、大额活期理财或者通知存款,兼顾流动性。
情况二:这笔钱长期不用,打算继续储蓄。可以对比不同存期利率,同时看看银行大额存单,如果资金达标,大额存单利率往往高于普通定期存单。
情况三:不确定什么时候要用。可以拆分资金,一部分存短期定期,一部分放灵活取用的存款产品,避免全部锁死。
提前规划好用途,到柜台就目标明确,不容易被营销话术影响。
二、两不要:存单到期办理,这两件事千万别做
不要一上来就答应柜台推荐的“高收益产品”
这是很多中老年储户踩坑最多的地方。存单到期,资金到账,工作人员会推荐一些收益看起来更高的产品。很多人分不清存款、保险、理财的区别,以为都是银行存款,直接签字办理。
这里一定要分清:定期存单、大额存单属于银行存款,受存款保险保障,本金50万以内有保障;而银保产品、银行理财不属于存款。

保险产品,大多是年金险、增额终身寿险。宣传的高收益,往往是长期演算后的演示收益,不是保底收益。而且资金锁定期很长,如果中途需要取钱,会产生退保损失,本金都有可能亏损。银行理财也不保本,存在波动风险。
工作人员推荐产品本身属于正常业务介绍,但储户不要看到“收益更高”就直接同意。如果自己只想安稳存定期储蓄,直接明确告知:只办理定期存款业务,不考虑保险、理财。
网上不少案例,储户本来去办理存单转存,最后稀里糊涂买了保险,几年之后急需用钱,退保发现本金缩水,维权耗费大量时间精力。一定要看清单据标题,存款单据会写明“定期存单”,保险单据标题会写保险合同。签字前逐行看清楚,不要盲目签字。
不要临近到期前,盲目提前支取存单
元股证券:ygzq.hk
有些储户看到近期利率上调的消息,就打算把还没到期的存单提前取出来,重新存更高利率的定期。很多时候这么操作并不划算。
定期存款提前支取,整笔资金一般都会按活期利率计算利息。我们可以简单算一笔账:一张3年期存单,已经存了2年10个月,还差2个月到期。如果现在提前取出,之前两年多的时间全部按活期计息,利息损失很大。哪怕新存款利率略高,也很难弥补这笔利息亏损。
要不要提前支取转存,核心算一笔账:提前支取损失的利息,对比新存单多拿的利息,哪个更多。如果新增加的利息,覆盖不了提前支取的损失,就不要动。
只有存单刚存不久,距离到期时间还很长,新存款利率上涨幅度足够大,提前支取才有可能划算。拿不准的话,可以让银行工作人员帮你测算,不要凭感觉操作。
三、还有几个容易忽略的细节,顺带提醒大家
第一,自动转存之后,不是不能支取。自动转存之后,新的存期已经生效,如果在新存期内提前支取,依旧按照提前支取规则,按活期计息。不要以为自动转存之后,随时取钱都不会亏利息。
第二,纸质存单要妥善保管。纸质存单丢失不用慌,本人带身份证去银行网点挂失补办。但最好提前记住开户行,避免跑错网点。不要把存单密码写在存单纸上,防止丢失之后资金风险。
第三,代办业务备好资料。如果行动不便,需要家人代办存单支取、转存业务,代办人需要携带双方身份证、存单。部分银行大额业务,会有额外核验要求,建议提前电话咨询网点,确认材料,避免白跑一趟。
第四,存款保险标识要看清。办理存款业务,不管存单还是大额存单,产品页面或者单据上,会有存款保险标识。保险、理财没有这个标识,这是快速区分存款和其他产品的小办法。
四、常见误区梳理
误区1:自动转存一定最省心、划算。
口碑信誉配资自动转存的优势是不用跑银行,资金不会变成活期。缺点是转存利率是到期当日挂牌利率,如果利率下行,自动转存拿到的利率会比原来低。所以到期前最好看一眼利率,再决定要不要自动转存。
误区2:银行柜台推荐的产品,都是银行存款。
银行网点会代销保险、基金、理财。这些只是在银行渠道销售,不属于银行存款,风险和存款完全不一样。推荐话术里的收益演示不等于保底收益。
误区3:存单到期之后,必须当天去银行办理。
不是硬性要求。有自动转存,到期自动续存;没有自动转存,到期后转为活期,晚几个月去办理也可以,只是这段时间利息低,资金安全没问题,只是利息吃亏。
存单到期,看着只是简单的存取业务,但利息差别、产品类型,都会影响你的资金。记住两要两不要:要核对存单转存规则,要提前规划资金用途;不要轻易答应柜台推荐的非存款产品,不要盲目提前支取存单。
去银行之前把功课做好,目标明确,看清单据再签字,就能守住本金和利息配资平台是否支持数据排名,避开大部分常见的存款陷阱。
头部配资网提示:本文来自互联网,不代表本网站观点。