关于特斯拉的无稀土电机,半个车圈都在争论它到底是不是“颠覆性突破”。但争论的焦点其实跑偏了——技术本身和“普通家用车消费者值不值得期待”最靠谱杠杆平台,根本是两回事。
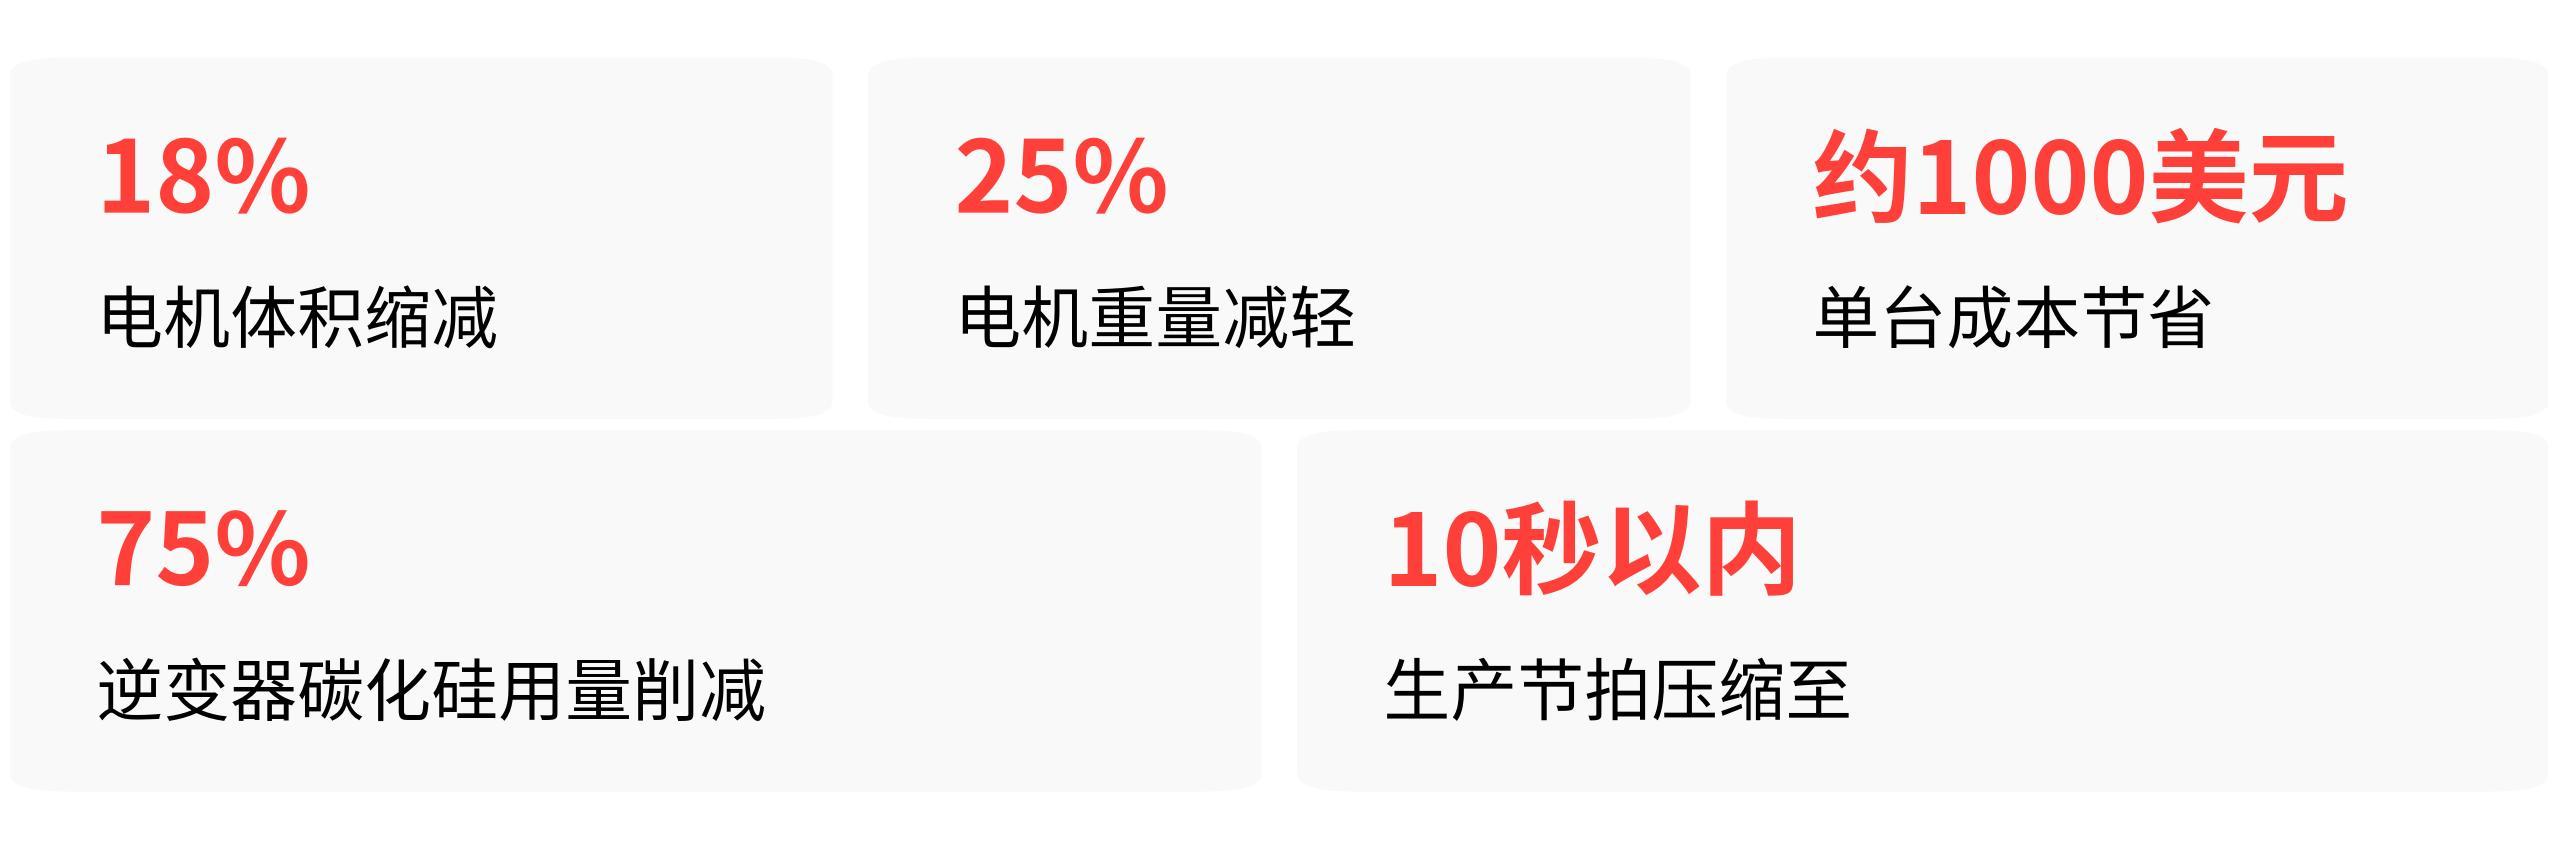
从技术突破的角度看,特斯拉确实交出了一份硬核成绩单:电机体积缩小18%、重量减轻25%、单台成本省了约1000美元,逆变器碳化硅用量砍掉75%,生产节拍压缩到10秒以内。
搭载在Cybercab上,配47.6kWh电池组跑出EPA认证续航约673公里,百公里电耗10.2度,是EPA认证过的有史以来能效最高的量产电动车。稀土用量呢?Model Y单台电机约520克,Cybercab这台直接归零。
但技术突破和“家用车消费者能买到”之间,隔着的不是一纸公告,而是三个还没跨过去的坎。
技术突破是实打实的,数据确实亮眼
先别急着唱衰,这台电机在它自己的赛道上确实跑赢了物理定律。
铁氧体的磁能积只有钕铁硼的七分之一到十分之一,这是教科书级别的物理事实。
特斯拉的解法是组合拳:发卡式定子把铜填充率拉满,从传统圆铜线的40%左右拉到70%以上;工作转速推到15000到20000转以上,用转速换体积;最关键的是铁氧体加Halbach阵列排布,把磁场集中在一侧,有效弥补了磁材本身的短板。
同时强化同步磁阻路线,让转子铁芯的磁路结构承担更多驱动力,降低对磁体本身的依赖。
这套方案的成果是实打实的。单台驱动单元成本降低约1000美元,驱动单元自动化生产节拍压缩到10秒以内,电机生产线占地面积减少50%。从制造成本和量产效率来看,这已经不是一个实验室样品,而是具备大规模量产基础条件的产品。
但问题就在这里——“具备大规模量产基础条件”和“你能在家用车上买到”,是两码事。
但现在的技术,离家用车还有多远
从工程化落地的角度,有三个缺口目前没有公开答案。
第一个缺口是车型适配。这台电机目前只确认搭载在整备质量1412公斤的Cybercab双座小型车上。
排名前五配资公司从一台两座小车到Model Y、Model 3这类主流家用车型,不是简单的“放大”——车重增加、负载变化、热管理需求完全不同,从小型车到全尺寸车型的技术跨越存在没有被公开验证的工程化门槛。
第二个缺口是长期可靠性。铁氧体在高温高负荷下易退磁是物理规律,特斯拉宣称通过强化温控和结构设计弥补了短板。参考深蓝汽车的测试标准,完整的高温长期可靠性验证需覆盖至少3500小时95℃环温耐久测试、60万公里级总成耐久验证。

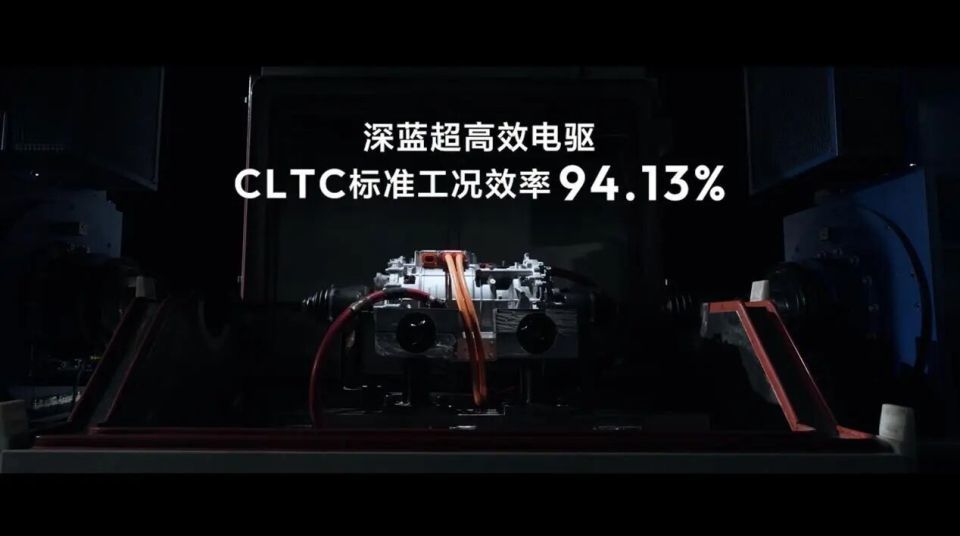
深蓝超高效电驱产品的实体展示画面
第三个缺口是量产规模。目前Cybercab首批只投放了约45台,在划定城区内跑Robotaxi。从几十台到年销百万台的主流家用车大规模量产,中间的工程化鸿沟不是“产线复制粘贴”就能解决的——良品率、一致性、供应链磨合,每一环都需要时间验证。
从消费者的角度,这三个缺口意味着:你现在看到的是一台装在专用场景小车上、没有完整可靠性公开数据、还没开始规模化量产的技术展示。这和“家用车消费者可以期待”之间,差着一整套工程化验证和产品规划的时间。
行业先例给的参照,时间线并不短
翻翻历史先例,新技术从首次量产到落地主流家用车,从来不是一蹴而就的事。
元股证券:ygzq.hk宝马早在2011年便启动无稀土电机技术研发,其电流激励同步电机已应用于iX等车型,新一代无稀土电机计划搭载于2026年夏季上市的iX3车型。特斯拉自己的节奏也不快——2023年投资者日官宣“下一代电机零稀土”目标,约两年后Cybertruck实车交付。
参照特斯拉过往技术迭代规律,新电机先搭载于小众或高端车型,后续逐步下放至主流家用车型,业内普遍推测该技术未来将逐步普及到特斯拉家用量产车型。
而目前该技术向Model 3、Model Y等主流家用车型下放的时间尚未明确,所有时间线都只是业内推测。
结论很明确:技术是真突破,但和家用车消费者没关系
这台无稀土电机的意义,本质上是特斯拉在供应链战略层面的自我解绑——用工程创新绕开对中国稀土精炼加工的依赖,为自己的北美市场铺路。它解决了“万一供应链断了怎么办”的问题,而不是“家用车消费者明天能不能买到更好的车”的问题。
对于普通家用车消费者来说,现阶段不构成任何购车决策的参考。技术本身是真实的、突破性的,但它目前只适配窄场景。参照行业先例,从今天到你能在4S店开走一台搭载无稀土电机的Model Y,中间至少还有2到3年以上的工程化周期。
这不是“好技术值不值得等”的问题最靠谱杠杆平台,而是“它还没准备好让你等”。
头部配资网提示:本文来自互联网,不代表本网站观点。